A SolarPower Europe previu que a força de trabalho solar da UE diminuirá de 874.000 FTEs em 2025 para 766.000 até 2030, apesar do crescimento no emprego em operações e manutenção, fabricação e reciclagem.
Espera-se que a força de trabalho solar da União Europeia diminua 12% até 2030, à medida que a implementação solar anual estagna em torno dos níveis atuais e os ganhos de produtividade reduzem as necessidades de mão de obra, de acordo com o EU Solar Jobs Report 2026.
O relatório estimou que o emprego total no setor solar cairia de 874.000 trabalhadores em equivalente a tempo integral (FTE) em 2025 para 766.000 FTEs em 2030 sob o seu Cenário Médio.
Espera-se que o declínio seja impulsionado quase inteiramente pelo segmento de implementação, onde o emprego foi projetado para cair 22%, de 742.000 FTEs em 2025 para 578.000 FTEs em 2030.
O relatório afirmou que o declínio projetado não representa uma contração da indústria solar em si, mas reflete uma transição de um período de rápida expansão de mercado para um mercado mais maduro com um crescimento de instalação mais lento.
Outros segmentos da cadeia de valor solar deverão expandir-se até 2030.
O emprego em operações e manutenção (O&M) foi projetado para aumentar de 78.000 FTEs em 2025 para 109.000 FTEs em 2030, à medida que a capacidade solar cumulativa da UE cresceu de 411GW para 739GW.
O emprego na fabricação deveria subir de 37.000 FTEs para 49.000 FTEs se os projetos industriais anunciados forem entregues com sucesso, enquanto o emprego em descomissionamento e reciclagem foi previsto para quase dobrar de 16.000 FTEs para 30.000 FTEs.
A implementação, no entanto, deverá permanecer a principal fonte de emprego solar, representando aproximadamente 76% dos empregos em 2030.
A parcela de empregos em fabricação, O&M, repotenciação e reciclagem deverá aumentar em nove pontos percentuais, com essas atividades representando juntas quase um quarto dos empregos solares da UE até 2030.
O emprego solar cresceu duas vezes mais rápido do que o emprego mais amplo da UE
O setor solar da UE continuou a expandir a sua força de trabalho em 2025, apesar de um ambiente de mercado mais desafiador e de um crescimento de implementação mais lento em vários Estados-Membros.
O emprego solar aumentou 1% em 2025, em comparação com um crescimento de 0,5% no emprego total em toda a UE-27.
O relatório afirmou que o emprego solar, portanto, cresceu ao dobro da taxa do mercado de trabalho mais amplo da UE.
O crescimento do emprego foi mais lento do que durante a expansão excepcional do setor em anos anteriores, mas os empregos continuaram a ser criados em toda a cadeia de valor solar, incluindo fabricação, desenvolvimento de projetos, instalação, O&M e atividades de fim de vida útil.
O relatório vinculou o crescimento contínuo do emprego ao papel da energia solar nos objetivos de segurança energética, competitividade e descarbonização da Europa, bem como à contribuição do setor para o emprego em tecnologias limpas em toda a UE.
Afirmou que o emprego solar foi gerado tanto em indústrias de serviços locais quanto em fabricação avançada, com uma força de trabalho qualificada permanecendo importante à medida que a UE acelerava a eletrificação baseada em grande parte na energia solar.
A energia solar e o armazenamento apoiaram 982.000 empregos
A edição de 2026 do estudo EU Solar Jobs, que incluiu sistemas de armazenamento de energia em bateria (BESS) pela primeira vez, constatou que os setores combinados de energia solar e armazenamento apoiaram 982.000 empregos em toda a UE.
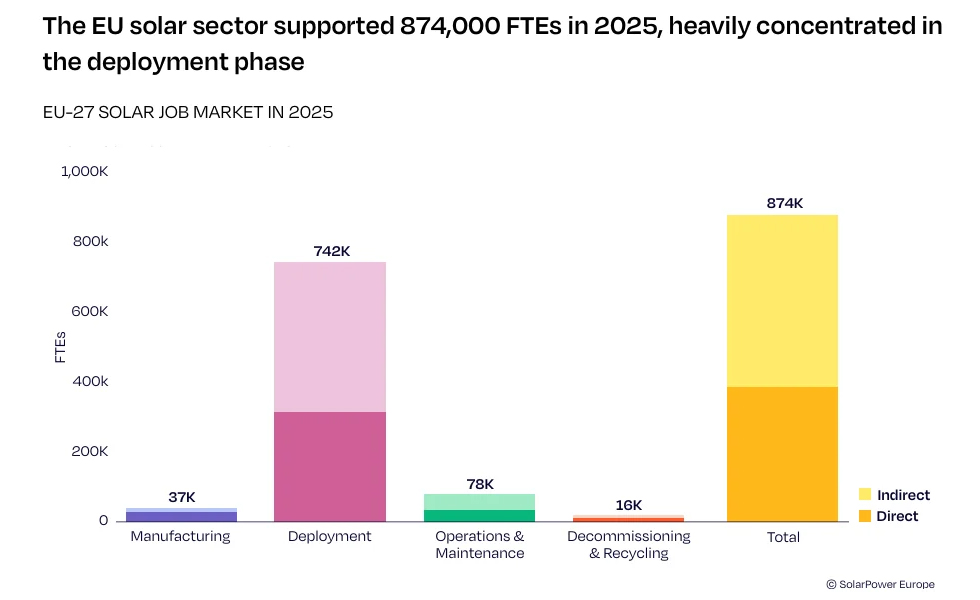
O setor solar da UE sozinho empregou 874.000 FTEs em 2025, um aumento de 1% em relação aos 865.000 FTEs em 2024 e 5,8% acima da previsão anterior de 826.000 FTEs. O número maior do que o esperado seguiu-se às instalações solares atingindo 69GW, em comparação com a estimativa anterior de 64GW.
O emprego direto representou 383.000 FTEs, ou 44% do total, enquanto o emprego indireto representou 491.000 FTEs, ou 56%.
A implementação permaneceu o maior segmento de emprego, representando 742.000 FTEs, ou 85% do emprego solar total. O emprego em O&M atingiu 78.000 FTEs, ou 9%, enquanto a fabricação apoiou cerca de 37.000 FTEs, uma queda de 3.000 em relação a 2024.
O descomissionamento e a reciclagem representaram 16.000 FTEs, ou cerca de 2%.
Os inversores representaram 90% do emprego na fabricação solar da UE
A fabricação de inversores permaneceu a maior fonte de emprego na fabricação solar da UE em 2025, apoiando aproximadamente 33.000 FTEs, ou 90% do total. A capacidade de fabricação de inversores da UE aumentou 4% durante o ano, com cerca de 10-15 fabricantes ativos, a maioria deles na Alemanha. A SMA inaugurou uma nova fábrica de 20GW em 2026, com espaço para 60GW, enquanto a Sungrow planejou uma fábrica de 20GW na Polônia.
O emprego na fabricação de módulos caiu para cerca de 2.000 FTEs de 3.500 em 2024, apesar de a capacidade nominal anual da UE ter aumentado 13% para 10,6GW, impulsionada principalmente pelo aumento da fábrica 3SUN da Enel na Itália. A forte concorrência das importações, a demanda fraca e as margens baixas continuaram a pesar sobre os produtores, com a Aleo Solar fechando sua instalação alemã e a Photowatt encerrando as operações na França.
A fabricação de módulos tornou-se a segunda maior fonte de emprego na fabricação solar após uma revisão para baixo no emprego em polissilício. O polissilício representou cerca de 4%, ou aproximadamente 1.400 FTEs, com o produtor alemão de polissilício Wacker Chemie sendo o único produtor ativo da UE. A metodologia revisada assumiu 14GW de produção de silício de grau solar e uma taxa de utilização menor.
A fabricação de células, wafers e lingotes permaneceu limitada, apoiando menos de 500 FTEs, ou cerca de 1% do emprego na fabricação solar da UE. A 3SUN atingiu aproximadamente 1,8GW de capacidade operacional de células em 2025, enquanto a Azur Space e a Oxford PV mantiveram atividades especializadas de células na Alemanha. A NexWafe continuou desenvolvendo sua tecnologia de wafer epitaxial e instalação em escala comercial em Bitterfeld, Alemanha, enquanto a insolvência da Meyer Burger foi um revés para a fabricação de células da UE.
A Alemanha permaneceu o maior empregador solar
Além disso, a Alemanha permaneceu o maior empregador solar da UE em 2025, com cerca de 165.000 FTEs diretos e indiretos, equivalentes a 19% do emprego solar total da UE.
A Espanha ficou em um segundo lugar próximo, com pouco menos de 165.000 FTEs.
A pequena diferença de emprego existiu apesar de a Espanha ter instalado 3,9GW a menos de capacidade solar do que a Alemanha durante o ano, refletindo a metodologia usada para estimar o emprego.
O emprego foi estimado a partir do investimento solar total, com o componente de mão de obra isolado e convertido em FTEs usando custos de mão de obra específicos de cada país. Salários médios mais baixos na Espanha significaram que um nível comparável de investimento apoiou mais empregos do que na Alemanha.
A Espanha também teve um multiplicador de emprego indireto mais alto, o que significa que cada emprego solar direto apoiou mais empregos em outros lugares da economia.
A Alemanha manteve uma liderança clara no emprego direto, com aproximadamente 93.000 FTEs em comparação com 76.000 na Espanha. A Espanha apoiou 88.000 FTEs indiretos, em comparação com 72.000 na Alemanha, elevando o emprego total nos dois mercados a níveis semelhantes.
A Itália permaneceu o terceiro maior empregador solar da UE, com aproximadamente 85.000 FTEs, enquanto a França e a Romênia seguiram com aproximadamente 80.000 e 64.000 FTEs, respectivamente. A Polônia, com 63.000 FTEs, e a Bulgária, com 35.000 FTEs, completaram os sete primeiros.
A distribuição geográfica do emprego no setor solar continuou a ser moldada principalmente pelos volumes de implementação e pelos custos laborais, sendo que os mercados que combinam elevadas instalações anuais e custos laborais mais baixos tendem a sustentar mais FTEs.
Sete prioridades identificadas para as competências em energia solar e armazenamento
O relatório estabeleceu sete prioridades para a política de mão de obra europeia nos setores solar e de armazenamento.
A primeira foi manter as competências solares no centro da política industrial e de mão de obra, tratando a escassez persistente em ocupações solares críticas como um desafio estrutural, mesmo com a estabilização do emprego total.
A segunda foi tornar o financiamento de competências acessível aenergias renováveis PMEs, criando um acesso mais claro ao financiamento existente da UE e nacional e simplificando os custos e requisitos administrativos associados à formação.
A terceira foi modernizar a formação para um setor solar digital, integrado e orientado para a qualidade, incluindo equipamento, currículos e capacidade de ensino atualizados que reflitam as tecnologias e práticas de trabalho atuais.
A quarta foi concretizar a Ação 13 do Plano de Ação para a Eletrificação, com a energia solar no seu centro, através de uma cooperação prática entre energia solar, armazenamento, redes, bombas de calor e mobilidade elétrica, mantendo simultaneamente os requisitos de qualidade e segurança específicos de cada tecnologia.
A quinta foi implementar plenamente os requisitos de formação e de lacunas de instaladores da RED III, utilizando o Artigo 18 para melhorar a certificação, a inteligência da mão de obra, a capacidade de formação e a ação corretiva onde a escassez persistisse.
A sexta foi ligar as iniciativas de competências da UE a um quadro de execução único, incluindo programas e parcerias existentes, para reduzir a duplicação e melhorar o acesso a recursos de formação e quadros de competências.
A sétima foi construir vias atrativas, inclusivas e de alta qualidade para carreiras no setor solar, incluindo aprendizagens, orientação profissional e vias de transição regional.
Perspetivas de emprego no setor solar da UE para 2030
Espera-se que a Alemanha continue a ser o maior empregador do setor solar da UE em 2030, com 153.000 FTEs, ou 20% do emprego total. Prevê-se que a Itália cresça 24%, de 85.000 FTEs em 2025 para 105.000 em 2030, ultrapassando a Espanha, cuja previsão é de uma queda para cerca de 102.000 FTEs, face aos 165.000 anteriores.
Espera-se que a Roménia atinja quase 74.000 FTEs, enquanto se projeta que a Polónia e a França diminuam para aproximadamente 53.000 e 43.000, respetivamente. Prevê-se que Portugal, Grécia e Países Baixos atinjam cerca de 29.000, 22.000 e 21.000 FTEs. Espera-se que a Alemanha, a Itália e a Espanha representem cerca de 361.000 FTEs, ou 47% do emprego total no setor solar da UE.
Energia solar em telhados espera-se que recupere uma modesta liderança no emprego até 2030, representando 52,7% dos empregos em comparação com 47,3% paraenergia solar de escala industrial, invertendo a divisão de 2025 de 49,8% e 50,2%, respetivamente.
Espera-se que a Espanha continue a ser o mercado mais orientado para a escala industrial, embora a sua quota estivesse projetada para cair de 85% para 76%. Prevê-se que a Roménia atinja 52% de emprego em escala industrial, enquanto se espera que a Itália suba de 42% para 47%. Projeta-se que a Alemanha, a França e a Polónia mantenham um forte foco em telhados, com o emprego em telhados a atingir 54%, 64% e 66%, respetivamente.